Domain bleifuss24.de kaufen?
Wir ziehen mit dem Projekt
bleifuss24.de um.
Sind Sie am Kauf der Domain
bleifuss24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bleifuss24.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Der Rennfahrer Mark Kirchheim / Der Rennfahrer Mark Kirchheim - Band 3 - Motorsport-Roman, Taschenbuch von Markus Schmitz, Epubli, 978-3-7541-2506-9Der Rennfahrer Mark Kirchheim / Der Rennfahrer Mark Kirchheim - Band 3 - Motorsport-roman, Taschenbuch Von Markus Schmitz, Epubli, 978-3-7541-2506-9, Seitenanzahl: 36412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rosa, Hartmut: BeschleunigungBeschleunigung , Die Veränderung der Zeitstrukturen in der Moderne , Lenkradfernbedienungsadapter > Klemmen & Verkabelung , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#1760#, Autoren: Rosa, Hartmut, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 537, Keyword: Beschleunigung; STW 1760; STW1760; Sozialer Wandel; Zeitwahrnehmung; suhrkamp taschenbuch wissenschaft 1760, Fachschema: Beschleunigung~Interdisziplinär - Interdisziplinarität~Soziologie / Arbeit, Wirtschaft, Technik~Wissenschaft~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Interdisziplinäre Studien~Soziale und ethische Themen~Politikwissenschaft, Thema: Auseinandersetzen, Warengruppe: TB/Soziologie, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 171, Breite: 108, Höhe: 30, Gewicht: 314, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 164379426,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
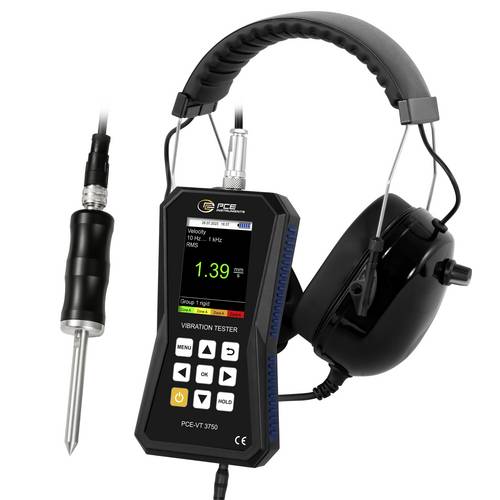
PCE Instruments Vibrationsmessgerät PCE-VT 3750S inkl. Nadelfühler |Kopfhörer |Beschleunigung |Geschwindigkeit |WegDas Vibrationsmessgerät ist ideal für Wartungsmitarbeiter zur schnellen Überprüfung von vibrierenden Teilen, Maschinen und Anlagen. Dieses Vibrationsmessgerät gibt die Schwingbeschleunigung, die Schwinggeschwindigkeit und den Schwingweg direkt am Display an. So können Sie mit dem Gerät schnell und sicher Unwucht und sich entwickelnde Lagerschäden detektieren und verfolgen. Das Vibrationsmessgerät ist mit einem Modus ausgestattet, der es erlaubt eine Messung nach ISO 10816-3 durchzuführen. Das Vibrationsmessgerät analysiert die Messwerte und zeigt auf dem Display eine Gut-Schlecht-Bewertung automatisch an. Das Vibrationsmessgerät wird mit Sensor an Spiralkabel, Haltemagnet, Servicetasche und Batterien geliefert. Das Display vom Vibrationsmessgerät ist ein farbiges Grafikdisplay, welches die Bedienung erleichtert, da alle Anweisungen und Menüpunkte in Klartext dargestellt werden. Die 12 Sprachen im Menü vom Vibrationsmessgerät sind einfach umschaltbar.1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
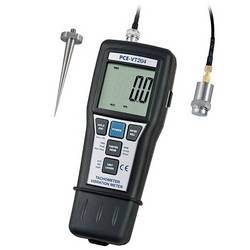
PCE Instruments Vibrationsmessgerät PCE-VT 204 Drehzahl optisch & kontaktierend Weg Geschwindigkeit BeschleunigungDas Vibrationsmessgerät ist ein wahres Multitalent. So ist dieses Vibrationsmessgerät in der Lage, die drei wichtigen Parameter der Vibration exakt zu messen und gleichzeitig kann er als Vibrationsmessgerät (optisch mit Reflexmarken oder kontaktierend via Messrad) verwendet werden. Das Vibrationsmessgerät ist also neben der Vibrationsüberwachung von Motoren, Getrieben, Schüttlern, Lagern ... auch zur Messung der Drehzahl an rotierenden Maschinen und Anlagen geeignet. Der mitgelieferte Beschleunigungssensor kann flächig aufgesetzt, mit dem ebenfalls mitgelieferten Magnetfuß versehen werden oder Sie kombinieren den Sensor mit der anschraubbaren Nadelspitze (auch im Lieferumfang). Wenn Sie die Messdaten direkt vom Vibrationsmessgerät (oder aus dem Speicher) zu einem PC / Laptop übertragen möchten, können Sie die optional erhältliche Software dazu verwenden. Die internen Frequenzfilter unterdrücken Hintergrundgeräusche, sodass nur die spezifischen Vibrationen aufgenommen werden.785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
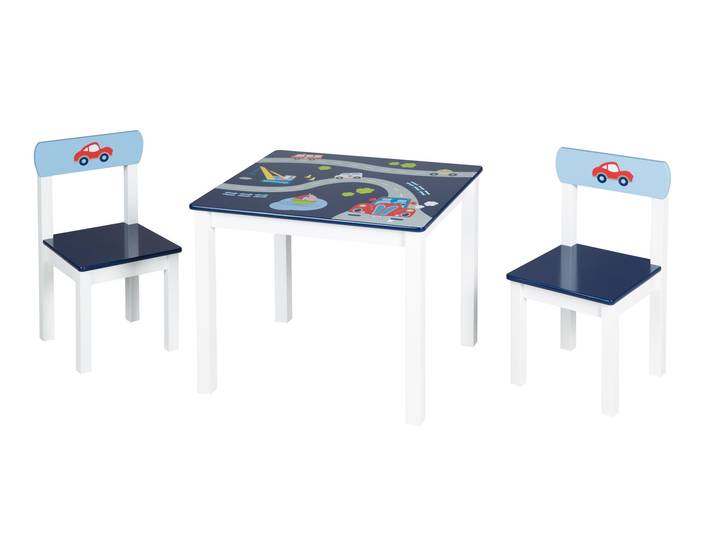
Kindersitzgruppe 'Rennfahrer', 2 Kinderstühle & 1 Tisch, mit Fahrzeug-Motiven in blau<p>Die <strong>Kindersitzgruppe 'Rennfahrer'</strong> ist die perfekte Ergänzung für das Kinderzimmer oder den Spielbereich. Diese ansprechende Sitzgruppe besteht aus zwei stabilen Kinderstühlen und einem passenden Tisch, die alle mit aufregenden Fahrzeug-Motiven in einem lebhaften <strong>dunkelblau</strong> gestaltet sind. Die kindgerechte Gestaltung fördert nicht nur die Kreativität, sondern sorgt auch für viel Spaß beim Spielen und Lernen.</p><p>Die Stühle sind ergonomisch geformt und bieten optimalen Sitzkomfort für kleine Rennfahrer. Der Tisch ist ideal für verschiedene Aktivitäten, sei es Malen, Basteln oder Spielen. Die <strong>robuste Bauweise</strong> garantiert eine hohe Langlebigkeit, sodass die Sitzgruppe auch den wildesten Abenteuern standhält. Die Verwendung von hochwertigen Materialien sorgt dafür, dass die Möbelstücke sowohl sicher als auch pflegeleicht sind.</p><p>Mit den Maßen von <strong>B/T/H: 60 x 40 x 50 cm</strong> für die Stühle und <strong>B/T/H: 80 x 60 x 50 cm</strong> für den Tisch passt die <strong>Kindersitzgruppe 'Rennfahrer'</strong> perfekt in jedes Kinderzimmer. Die Kombination aus Funktionalität und ansprechendem Design macht diese Sitzgruppe zu einem echten Highlight. Lass die kleinen Abenteurer in ihrer eigenen Welt voller Geschwindigkeit und Spaß aufblühen!</p>124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Rennfahrer Mark Kirchheim / Der Rennfahrer Mark Kirchheim - Band 1 - Motorsport-Roman, Taschenbuch von Markus Schmitz, Epubli, 978-3-7531-1475-0Der Rennfahrer Mark Kirchheim / Der Rennfahrer Mark Kirchheim - Band 1 - Motorsport-roman, Taschenbuch Von Markus Schmitz, Epubli, 978-3-7531-1475-0, Seitenanzahl: 45614,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Rennfahrer Mark Kirchheim / Der Rennfahrer Mark Kirchheim - Band 3 - Motorsport-Roman, Taschenbuch von Markus Schmitz, Epubli, 978-3-7541-2506-9Der Rennfahrer Mark Kirchheim / Der Rennfahrer Mark Kirchheim - Band 3 - Motorsport-roman, Taschenbuch Von Markus Schmitz, Epubli, 978-3-7541-2506-9, Seitenanzahl: 36412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rosa, Hartmut: BeschleunigungBeschleunigung , Die Veränderung der Zeitstrukturen in der Moderne , Lenkradfernbedienungsadapter > Klemmen & Verkabelung , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: suhrkamp taschenbücher wissenschaft#1760#, Autoren: Rosa, Hartmut, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 537, Keyword: Beschleunigung; STW 1760; STW1760; Sozialer Wandel; Zeitwahrnehmung; suhrkamp taschenbuch wissenschaft 1760, Fachschema: Beschleunigung~Interdisziplinär - Interdisziplinarität~Soziologie / Arbeit, Wirtschaft, Technik~Wissenschaft~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Interdisziplinäre Studien~Soziale und ethische Themen~Politikwissenschaft, Thema: Auseinandersetzen, Warengruppe: TB/Soziologie, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 171, Breite: 108, Höhe: 30, Gewicht: 314, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 164379426,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
PCE Instruments Vibrationsmessgerät PCE-VT 3750S inkl. Nadelfühler |Kopfhörer |Beschleunigung |Geschwindigkeit |WegDas Vibrationsmessgerät ist ideal für Wartungsmitarbeiter zur schnellen Überprüfung von vibrierenden Teilen, Maschinen und Anlagen. Dieses Vibrationsmessgerät gibt die Schwingbeschleunigung, die Schwinggeschwindigkeit und den Schwingweg direkt am Display an. So können Sie mit dem Gerät schnell und sicher Unwucht und sich entwickelnde Lagerschäden detektieren und verfolgen. Das Vibrationsmessgerät ist mit einem Modus ausgestattet, der es erlaubt eine Messung nach ISO 10816-3 durchzuführen. Das Vibrationsmessgerät analysiert die Messwerte und zeigt auf dem Display eine Gut-Schlecht-Bewertung automatisch an. Das Vibrationsmessgerät wird mit Sensor an Spiralkabel, Haltemagnet, Servicetasche und Batterien geliefert. Das Display vom Vibrationsmessgerät ist ein farbiges Grafikdisplay, welches die Bedienung erleichtert, da alle Anweisungen und Menüpunkte in Klartext dargestellt werden. Die 12 Sprachen im Menü vom Vibrationsmessgerät sind einfach umschaltbar.1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Vibrationsmessgerät PCE-VT 204 Drehzahl optisch & kontaktierend Weg Geschwindigkeit BeschleunigungDas Vibrationsmessgerät ist ein wahres Multitalent. So ist dieses Vibrationsmessgerät in der Lage, die drei wichtigen Parameter der Vibration exakt zu messen und gleichzeitig kann er als Vibrationsmessgerät (optisch mit Reflexmarken oder kontaktierend via Messrad) verwendet werden. Das Vibrationsmessgerät ist also neben der Vibrationsüberwachung von Motoren, Getrieben, Schüttlern, Lagern ... auch zur Messung der Drehzahl an rotierenden Maschinen und Anlagen geeignet. Der mitgelieferte Beschleunigungssensor kann flächig aufgesetzt, mit dem ebenfalls mitgelieferten Magnetfuß versehen werden oder Sie kombinieren den Sensor mit der anschraubbaren Nadelspitze (auch im Lieferumfang). Wenn Sie die Messdaten direkt vom Vibrationsmessgerät (oder aus dem Speicher) zu einem PC / Laptop übertragen möchten, können Sie die optional erhältliche Software dazu verwenden. Die internen Frequenzfilter unterdrücken Hintergrundgeräusche, sodass nur die spezifischen Vibrationen aufgenommen werden.785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
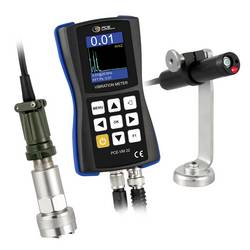
PCE Instruments Vibrationsmessgerät PCE-VM 22 Beschleunigung Geschwindigkeit Frequenz Tachometer Verschiebung FFTDas Vibrationsmessgerät hat einen Messbereich von 0 … 200 m/s² bei der Beschleunigung. Neben der Beschleunigung kann das Vibrationsmessgerät auch die Geschwindigkeit, Verschiebung, Frequenz und eine ISO 18016-3 Messung durchführen. Während der Schwingungsmessung wird gleichzeitig eine FFT Ansicht bei dem Vibrationsmessgerät angezeigt. Per Tastendruck kann von der FFT Analyse auf die tatsächliche Wellenansicht der Schwingung umgeschaltet werden. Damit kann eine Schwingung mit dem Vibrationsmessgerät noch besser analysiert und bewertet werden. Der Magnethalter bei dem Schwingungssensor vom Vibrationsmessgerät ist so konzipiert, dass dieser an Wölbungen mit einem Mindestradius von 20 mm angebracht werden kann. Neben der Schwingungsmessung hat das Vibrationsmessgerät zusätzlich einen externen Infrarot Temperatursensor. Mit diesem Temperatursensor können Oberflächentemperaturen zwischen -70 … 380 °C gemessen werden. Eine weitere Messfunktion bei dem Vibrationsmessgerät ist die kontaktlose Drehzahlmessung. Damit können beispielweise Ventilationsanlagen mit dem Beschleunigungsaufnehmer auf deren Umdrehungszahl überprüft werden. Verbaut ist ein 4 GB Speicher bei dem Vibrationsmessgerät. Die Messdaten können anschließend von dem Beschleunigungsaufnehmer auf einen PC übertragen werden. Um die Daten zu analysieren steht eine kostenlose Software zur Verfügung. Wegen seiner vielen Funktionen ist das Vibrationsmessgerät ein universell einsetzbares Messwerkzeug. Somit findet das Vibrationsmessgerät seine Anwendung zum Beispiel bei Wartungen an Generatoren oder auch Motoren. Optional kann das Vibrationsmessgerät mit einem ISO-Zertifikat ausgestattet werden.2555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
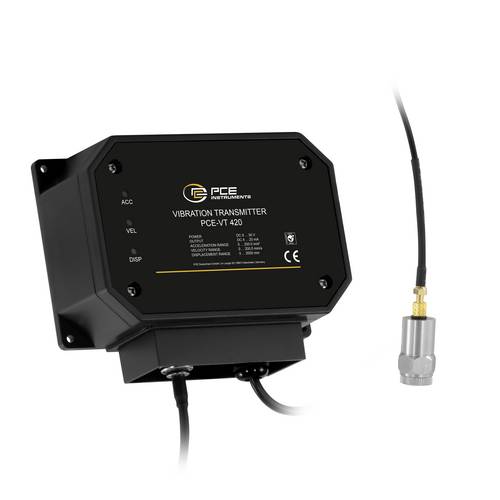
PCE Instruments Vibrationstransmitter PCE-VT 420 |RMS |Peak-Peak |Peak |Beschleunigung |Geschwindigkeit |VerschiebungDer Vibrationstransmitter bietet eine zuverlässige Lösung zur Überwachung von Schwingungen an industriellen Maschinen. Das Gerät kann wahlweise Beschleunigung, Geschwindigkeit oder Verschiebung erfassen und ausgeben. Die gewünschte Messgröße wird bequem über integrierte DIP-Schalter eingestellt. Das Gerät arbeitet im Frequenzbereich von 10 Hz ... 1000 Hz und erfüllt die Anforderungen gemäß ISO 2954. Die Messbereiche umfassen 0,5 ... 199,9 m/s² für Beschleunigung, 0,5 ... 199,9 mm/s für Geschwindigkeit sowie 0 ... 1,999 mm für den Verschiebung. Die hohe Auflösung von 0,1 m/s², 0,1 mm/s und 0,001 mm ermöglicht eine präzise Erfassung selbst kleinster Schwingungen. Die Genauigkeit beträgt ±5 % + 2 Digit bei typischen Betriebsbedingungen. Der Vibrationstransmitter unterstützt sowohl RMS- als auch Peak-to-Peak-Messungen und bietet damit vielseitige Analysemöglichkeiten. Die analoge 4 ... 20 mA Schnittstelle ermöglicht eine einfache Integration in bestehende Überwachungssysteme. Die separate Vibrationserfassung erfolgt über eine robuste Sonde mit Magnethalter, die eine flexible und sichere Befestigung am Messobjekt gewährleistet. Das Gehäuse des Vibrationstransmitters ist nach IP63 geschützt, die Sonde nach IP60. Die Stromversorgung erfolgt über 12 ... 30 V DC, wodurch der Vibrationstransmitter in verschiedenste industrielle Umgebungen eingebunden werden kann. Dank Zero- und Span-Justierung lässt sich der Vibrationstransmitter optimal an die jeweiligen Messanforderungen696,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.